fr-FR
En début février 2026, un nouveau terme a commencé à circuler dans les salles de marchés financiers: la « SaaSpocalypse ». Selon plusieurs sources, un trader de Jefferies aurait inventé cette expression pour désigner une crainte devenue réalité boursière.
Le raisonnement était simple : si les agents IA pouvaient accomplir les tâches que les salariés réalisaient dans les logiciels d’entreprise, un secteur fondé depuis vingt ans sur la facturation par utilisateur se trouvait menacé. Plusieurs analyses ont associé le déclenchement de cette crise au lancement d’outils agentiques par Anthropic, notamment Claude Cowork.
Les estimations des pertes ont considérablement variées: environ 285 milliards de dollars effacés en 48 heures, ou près de 2 000 milliards de dollars de pertes cumulées depuis janvier, selon le périmètre et la méthode retenus.
Huit mois plus tard, le climat a changé. Le 26 août dernier, Salesforce a publié des résultats records pour son deuxième trimestre, entraînant une forte hausse de son action. Le principal fonds indiciel coté du secteur est repassé en territoire positif depuis le début de l’année.
Puis Dreamforce, organisé à San Francisco du 15 au 17 septembre 2026, a apporté ce qui manquait à l’industrie depuis février : une vision de la prochaine étape.
Si la panique est bien terminée, en conclure que le secteur est définitivement sorti d’affaire reviendrait à se méprendre sur les raisons de ce retournement. Les marchés ne valorisent plus le SaaS comme une industrie vouée à disparaître. Ils n’ont toutefois pas encore déterminé qui captera la valeur à l’ère agentique. C’est désormais autour des interfaces, des données et des modèles de tarification que se joue le véritable débat.
Le rebond est réel, mais il n'a été ni linéaire, ni complet
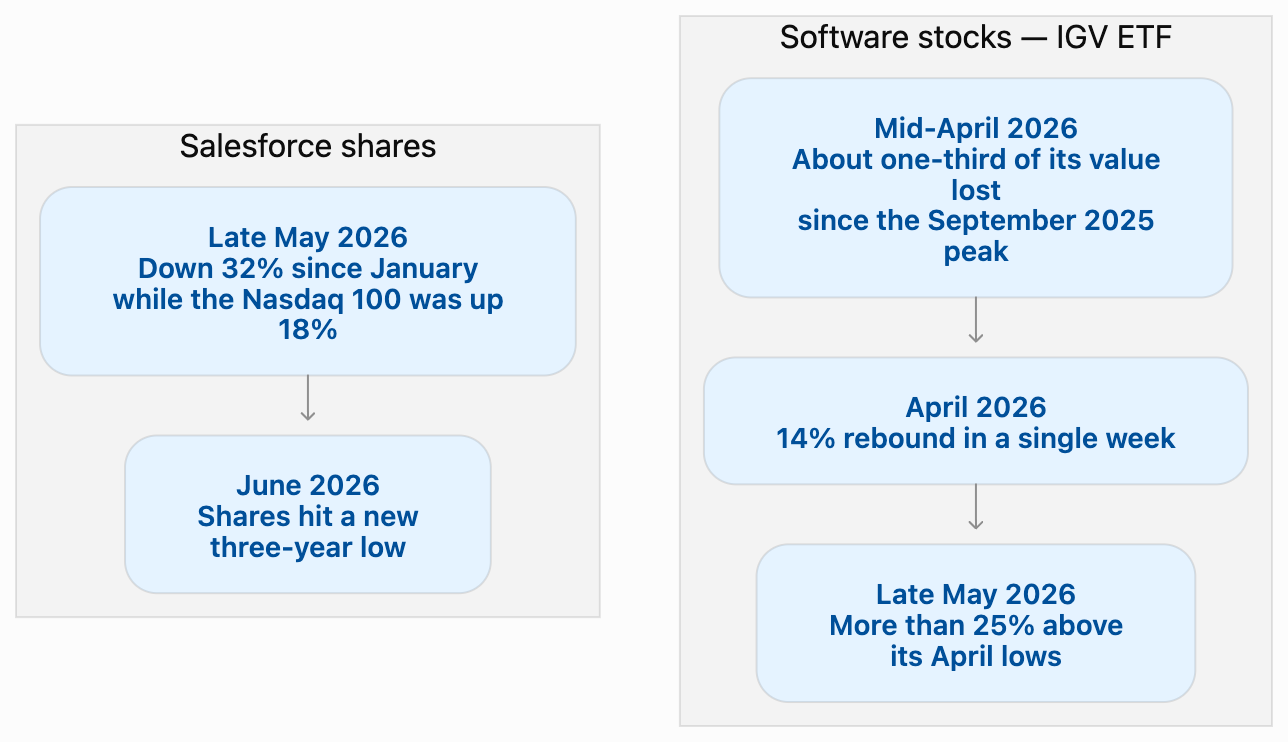
À la mi-avril, l’ETF iShares dédié au logiciel, IGV, avait perdu environ un tiers de sa valeur par rapport à son pic de septembre 2025 . Il a ensuite progressé d’environ 14 % en une semaine, sa meilleure performance hebdomadaire depuis près de vingt-cinq ans. Fin mai, le fonds se situait à plus de 25 % au-dessus de ses plus bas d’avril, entrant techniquement dans un marché haussier.
Pourtant, l’action Salesforce affichait encore une baisse d’environ 32 % depuis le début de l’année, tandis que le Nasdaq 100 progressait de 18 %. En juin, Salesforce a atteint un nouveau plus bas sur trois ans. Autrement dit, une première reprise avait déjà été annoncée, avant d’être mise à l’épreuve.
La deuxième tentative repose sur des bases plus solides. Le 26 août 2026, Salesforce a annoncé que les revenus annuels récurrents d’Agentforce et de Data 360 avaient atteint près de 3,9 milliards de dollars, en hausse de plus de 210 % sur un an.
Agentforce, à lui seul, dépassait 1,5 milliard de dollars, soit une croissance supérieure à 240 %.
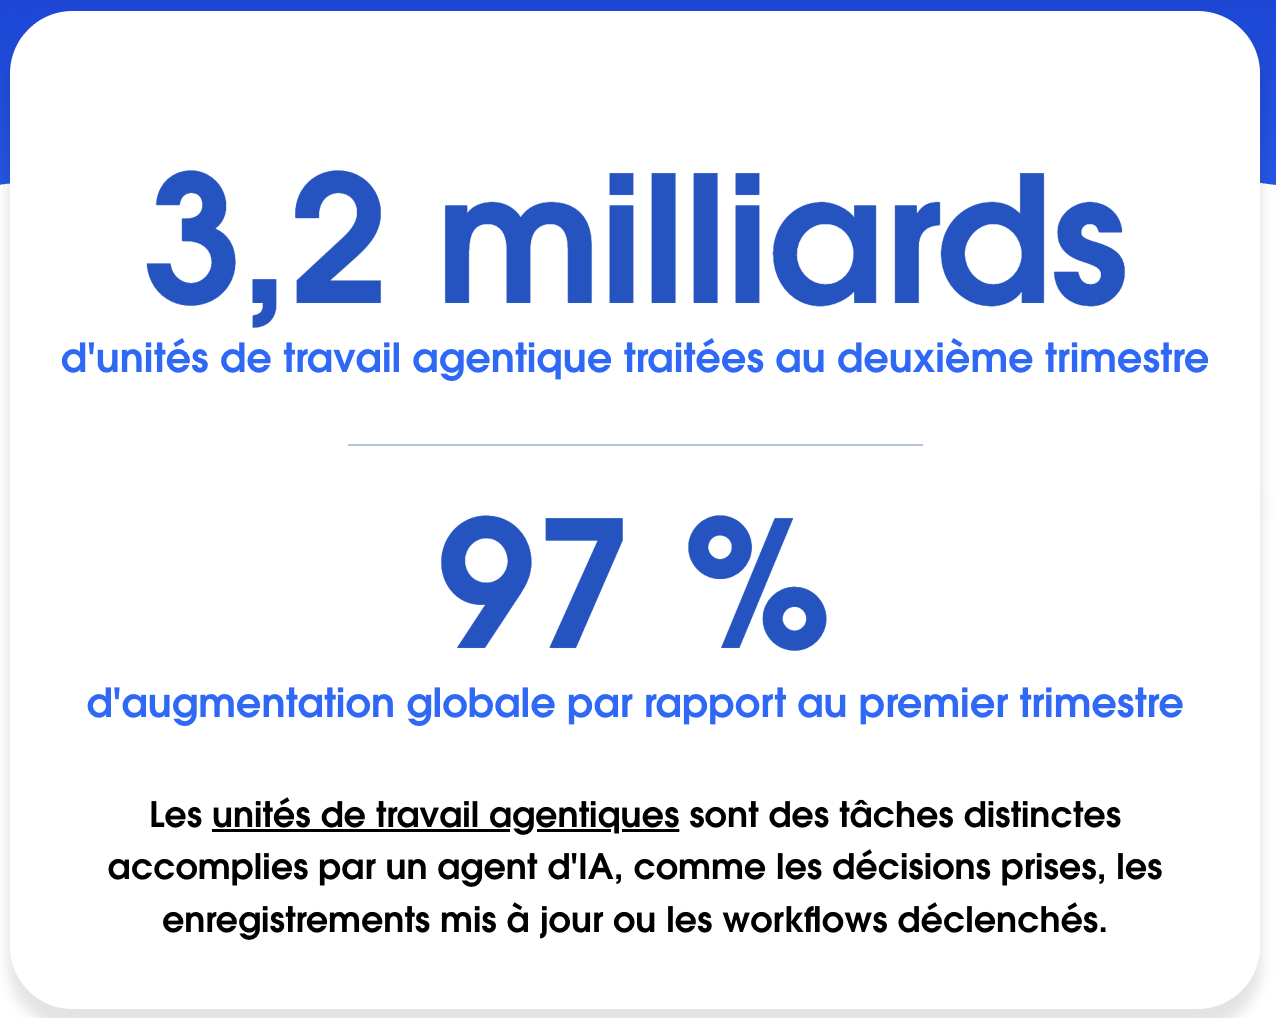
L’entreprise indiquait avoir exécuté 7 milliards d’« unités de travail agentique », dont 3,2 milliards au cours du trimestre.
Les obligations de performance restantes, qui correspondent aux revenus contractés restant à comptabiliser, ont augmenté de 14 % à taux de change constants. La prévision de chiffre d’affaires annuel a été relevée dans une fourchette de 46,1 à 46,4 milliards de dollars, soit une croissance de 11 à 12 % . L’action a bondi d’environ 14 % après la clôture et s’est rapprochée, en quelques jours, de son niveau de janvier. Au 31 août, l’ETF du secteur était repassé en territoire positif sur l’année, soutenu notamment par le plus haut niveau de nouvelles commandes annuelles enregistré par Salesforce depuis quatre ans.
Trois nuances sont toutefois nécessaires.
Premièrement, Salesforce a élargi ce trimestre le périmètre des revenus d’Agentforce pour y inclure ses offres d’IA, Slackbot et Headless 360 : la croissance annoncée ne repose donc pas sur une comparaison à périmètre constant. Deuxièmement, rapporté au chiffre d’affaires annuel prévu, Agentforce représente environ 3 % des ventes, et l’ensemble Agentforce–Data 360 moins de 10 % — selon notre calcul à partir des chiffres publiés. Troisièmement, certains analystes attribuent une partie du rebond d’août au repositionnement des investisseurs sur des titres sous-évalués, plutôt qu’à une évolution des fondamentaux.
Les cabinets d’études partagent cette lecture, entre signaux rassurants et points de vigilance. En juillet, Gartner estimait que jusqu’à 234 milliards de dollars de dépenses en applications d’entreprise seraient exposés, d’ici 2030, à ce qu’il appelle l’« arbitrage agentique », soit environ 20 % des dépenses en applications SaaS.
Le cabinet précise néanmoins que l’industrie sera recomposée plutôt que détruite. Deloitte considère que les agents pourraient, à terme, remplacer certaines applications d’entreprise, mais pas en 2026. Par ailleurs, l’adoption reste en retrait par rapport aux ambitions : selon McKinsey, 62 % des organisations expérimentent des agents, mais seules 39 % constatent un effet sur leurs résultats financiers. Gartner prévoit quant à lui l’annulation de plus de 40 % des projets d’IA agentique d’ici fin 2027.
La chute des cours trouve son origine dans une réalité économique davantage que dans une rupture technique.
Depuis vingt ans, la plupart des logiciels d’entreprise sont vendus par utilisateur : davantage de salariés signifie davantage de licences, et donc davantage de revenus. Les agents IA, capables d’exécuter des tâches en plusieurs étapes sans intervention humaine dans les interfaces, menacent de rompre ce lien entre effectifs et dépenses logicielles.
Fin janvier et début février, le lancement de nouveaux outils agentiques par Anthropic, notamment les extensions de Claude Cowork, a cristallisé ces inquiétudes. Les valeurs du logiciel ont fortement chuté au cours des séances suivantes .
Au 31 mars, l’indice SEG SaaS, qui suit plus de 120 éditeurs cotés, affichait une baisse de 25,7 % depuis le début de l’année.
Cette lecture ne faisait pas l’unanimité. À la mi-février, le dirigeant d’Amazon Web Services a jugé la panique excessive, rappelant que l’inflation et les taux d’intérêt pesaient également sur les valorisations du secteur. Les dirigeants de Salesforce ont, eux aussi, rejeté ce scénario. Mais la baisse n’a pas fait de distinction : elle a touché aussi bien les entreprises dont les produits sont facilement remplaçables que celles dont la valeur repose sur les données et les processus. La reprise devait donc nécessairement s’appuyer sur des preuves, au-delà des arguments.
Salesforce a consacré les mois suivants à construire ces preuves. Au cours des douze mois précédents, l’entreprise avait déjà fait de Slackbot un point d’entrée vers les capacités agentiques, ouvert sa plateforme aux interfaces tierces avec Headless 360 et lancé Agentforce Contact Center. À l’occasion de ses résultats d’août, elle a également annoncé Claudeforce : un partenariat avec l’entreprise même dont les outils avaient déclenché les inquiétudes.
Dreamforce 2026 a réuni ces initiatives devant environ 43 000 participants.
Au cœur des annonces, AIforce constitue une couche d’interface qui rend les données, les workflows et les actions gouvernés de Salesforce accessibles dans des environnements comme Slack, Claude et Agentforce Coworker.
Salesforce a également présenté sept agents spécialisés par métier, Koa, un modèle propriétaire de raisonnement CRM développé avec NVIDIA, ainsi que Data 360, la couche de contexte fiable sur laquelle repose cet ensemble.
L’ambition affichée est celle d’un monde où les utilisateurs n’auraient plus besoin de se connecter aux applications Salesforce. Pour un secteur accusé de perdre prochainement son interface, la réponse était forte : Salesforce accepterait de céder l’interface pour conserver la maîtrise de ce qui se trouve derrière.
La reprise repose sur un pari que Dreamforce a rendu explicite : la valeur des logiciels d’entreprise résiderait dans les données, les processus et la gouvernance qui sous-tendent l’interface, plutôt que dans l’interface elle-même. Ce pari pourrait s’avérer juste, mais c’est précisément cette hypothèse qui reste débattue car elle soulève trois questions qu’aucun résultat trimestriel ne peut trancher.
La première concerne l’interface.
Si les salariés travaillent de plus en plus dans Claude ou Slack plutôt que dans les applications Salesforce, l’éditeur risque de devenir un socle de données de référence auquel d’autres acteurs donnent accès à travers leurs propres interfaces.
Robert Sösemann, d’Aquiva, décrit ces nouveaux partenariats comme un découplage qui ne dit pas son nom. Il avertit qu’un laboratoire d’IA pourrait, un jour, aider les clients à quitter Salesforce. Nous retrouvons une position inverse : l’IA crée le plus de valeur lorsqu’elle peut s’appuyer sur les données structurées et les processus aux règles explicites que des centaines de milliers d’entreprises ont déjà formalisés dans Salesforce. Un dirigeant de Microsoft développe un argument similaire dans Fortune : le SaaS serait en train de devenir le système d’exploitation sur lequel fonctionnent les agents.
La deuxième concerne la tarification.
Salesforce commercialise aujourd’hui Agentforce selon trois modèles :
- Les Flex Credits, à environ 500 dollars pour 100 000 crédits, soit près de dix cents par action d’agent
- Les conversations, à 2 dollars chacune
- Les options par utilisateur, à partir de 125 dollars par mois .
Une nouvelle étape se prépare. Les agents qui se connectent à la plateforme devront être enregistrés avec une « Agentic Identity ». Chaque appel réussi via MCP ou une API consommera des Flex Credits, avec un préavis de trente jours avant le début de la facturation. Plusieurs observateurs soulignent que les clients utilisant des outils d’IA externes pourraient ainsi payer à la fois leur fournisseur d’IA et Salesforce.
Cette évolution correspond au scénario anticipé par Gartner : d’ici 2030, au moins 40 % des dépenses SaaS des entreprises devraient évoluer vers une tarification fondée sur l’usage, les agents ou les résultats. George Brocklehurst, de Gartner, en résume clairement la conséquence : la croissance du nombre d’utilisateurs ne garantit plus celle des revenus.
La troisième concerne la répartition du marché.
Gartner prévoit que les parts de marché du SaaS traditionnel seront cannibalisées par les acteurs établis ou captées par de nouveaux entrants proposant des plateformes agentiques transversales, capables d’opérer sur plusieurs systèmes (Gartner). Ce scénario dépasse l’alternative entre disparition et survie : il décrit une décomposition de l’offre et une redistribution de la valeur.
La véritable question n’est donc plus de savoir si le SaaS survivra. Il s’agit de déterminer où se concentreront les marges lorsque les interfaces deviendront interchangeables et que la facturation passera de l’utilisateur à la tâche.
La SaaSpocalypse est-elle terminée ? En tant que mouvement de panique, oui. Puisque les résultats records, les partenariats entre éditeurs et laboratoires d’IA, ainsi que la réponse stratégique cohérente présentée à Dreamforce ont écarté l’idée d’une disparition imminente du logiciel. Le marché est passé d’une réaction à un récit alarmiste à l’examen des preuves.
Sur le plan structurel, la question reste ouverte. Le secteur doit simultanément repenser ce qu’il vend, la manière dont il le facture et les interfaces par lesquelles ses clients y accèdent. Les éléments disponibles montrent que les grands acteurs peuvent s’adapter. Ils ne permettent pas encore de déterminer qui conservera les marges.
Cinq indicateurs permettront d’y voir plus clair:
Le prochain test se jouera sur les factures.